Nicméně je jasno, kterých oblastí se změny, důležité pro zaměstnavatele i jejich zaměstnance, budou týkat. Přinášíme výběr těch nejdůležitějších. Nový rok neúprosně klepe na dveře, již za tři měsíce budou novinky aplikovány v praxi.
Co se dozvíte v článku
Úpravy jednotného měsíčního hlášení zaměstnavatele
Charakter jednotného měsíčního hlášení zaměstnavatele (JMHZ) slučujícího informační povinnosti zaměstnavatelů z principu předpokládá, že se rozsah povinností bude v čase měnit. A to zejména na základě vývoje právních předpisů, které tyto povinnosti ukládají, což vyžaduje pravidelnou novelizaci. Předpokládá se jednoroční frekvence, vždy k 1. lednu daného kalendářního roku.
V návrhu novely nařízení vlády k JMHZ jsou aktualizovány tabulky údajů sdělovaných v rámci jednotlivých typů podání (jednotné měsíční hlášení, evidence zaměstnavatele, evidence zaměstnance) a s těmi se samozřejmě budou muset seznámit. Některé změny zákona o jednotném měsíčním hlášení zaměstnavatele a prováděcího právního předpisu, tj. nařízení vlády souvisí s plánovaným zrušením služebního zákona a s nově zaváděnou platformovou práci (legislativní proces probíhá, jde o návrh novely zákona – sněmovní tisk č. 301).
Změny zákona o daních z příjmů
První významné změny souvisí se zrušením srážkové daně ze závislé činnosti a podáváním hlášení k záloze, které přináší s odloženou účinností zákon o jednotném měsíčním hlášení zaměstnavatele. Příští rok se již při neučiněném prohlášení k dani do zákonem stanovených limitů příjmů neuplatní srážková daň, ale tzv. konečná záloha. Zaměstnavatelé budou namísto vyúčtování podávaného po skončení zdaňovacího období podávat za každý kalendářní měsíc speciální daňové tvrzení – hlášení k záloze.
S účinností od 1. ledna 2024 došlo v oblasti daně z příjmů fyzických osob mj. k omezení či zrušení vybraných daňových výjimek. Jde o následující daňové úlevy:
- zastropování výše nepeněžních benefitů zaměstnanců, která je osvobozena od daně,
na úrovni poloviny průměrné mzdy za zdaňovací období, - zrušení slevy na dani za umístění dítěte do předškolního zařízení (tzv. školkovné) a
- zrušení slevy na dani na studenta.
Vláda se ve svém programovém prohlášení zavázala s ohledem na negativní dopady na dotčené skupiny poplatníků přehodnotit, resp. obnovit uvedené daňové úlevy. Tato druhá významná část změn byla schválena společně s novým zákonem o evidenci tržeb. Ovšem ne v původním znění. Podmínky pro uplatnění slev jsou poupraveny. V případě benefitů došlo dokonce k výraznějším změnám v podobě jejich rozšíření. Především u zdravotních benefitů a zdravotní prevence bude situace dokonce komplikovanější, odborná veřejnost poukazuje na nejasnosti ohledně rozhodování zaměstnavatele, zda jde o zdravotní benefit nebo o zdravotní prevenci. Server Podnikatel.cz bude na toto téma připravovat speciální článek.
Novela zákoníku práce v souvislosti se směrnicí o transparentnosti odměňování
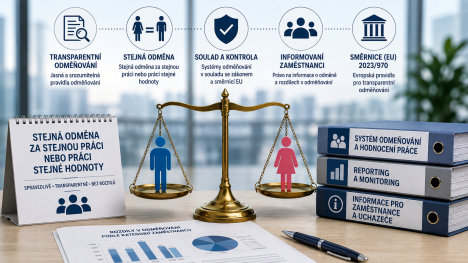
Připravovaná novela zákoníku práce bezesporu změní pracovní trh. Zejména ve východních zemích EU stále dochází k nerovnému odměňování mužů a žen. Evropská unie hodlá směrnicí o transparentnosti odměňování tyto rozdíly v jednotlivých členských státech časem snížit na předem stanovenou úroveň. Ovšem nejde jen o rozdíly v odměňování podle pohlaví. Zaměstnavatelé budou muset zavést systémy odměňování zajišťující stejnou odměnu za stejnou práci nebo práci stejné hodnoty. Již nyní je zaměstnavatel podle českého zákoníku práce povinen určovat hodnotu práce jednotlivých zaměstnanců tak, aby za stejnou práci nebo práci stejné hodnoty příslušela stejná mzda, plat nebo odměna z dohody.
Na vytvořené systémy odměňování pak budou navazovat další opatření. Jedná se především o informace zaměstnanci o výši jeho odměny a o průměrné výši odměny v kategorii zaměstnanců, ve které vykoná práci. Dále o reporting dat o rozdílech v odměňování podle kategorií zaměstnanců a poskytování informace o tomto rozdílu zaměstnancům. Tato povinnost s postupným náběhem se bude týkat větších firem.
Ovšem všechny zaměstnavatele čekají nové povinnosti při procesu přijímání zaměstnanců. Uchazeči o zaměstnání budou mít právo na informaci o počáteční výši odměny za práci určené pro danou pozici nebo podle rozpětí na základě objektivních a genderově neutrálních kritérií. Takovou informaci obdrží nejpozději před uzavřením pracovní smlouvy nebo dohody konané mimo pracovní poměr.
Stejnou novelou zákoníku práce se má výrazně změnit problematika odměňování ve státní sféře. Zaručený plat v současné době upravený ustanovením § 112 zákoníku práce bude zřejmě kompletně ze zákona vypuštěn.
Platformová práce
Nová právní úprava má přinést především větší právní jistotu při určování toho, zda je člověk zaměstnancem, nebo podniká jako osoba samostatně výdělečně činná. Platformový pracovník se bude považovat za zaměstnance, pokud splní znaky závislé práce a platforma alespoň jeden z nich nevyvrátí. Navrhovaná změna definice závislé práce má mít podle návrhu zákona „zásadní dopady pro závěr“, zda činnost představuje zaměstnání.
Zásadně se má změnit i přístup k nelegální a nehlášené práci. Při jejím zjištění inspektorátem práce bude následně doměřeno sociální a zdravotní pojištění jako standardnímu zaměstnavateli. Podobně se bude zacházet s cizincem vykonávajícím práci bez zaměstnanecké či modré karty. Bude se automaticky považovat za zaměstnance.
Minimální mzda a plat
Neměli bychom zapomenout na změny v minimální odměně za práci. Měsíční minimální mzda bude v roce 2027 činit 24 900 Kč, a hodinová minimální mzda činí 148,30 Kč. Zaměstnanci, který má sjednánu kratší pracovní dobu nebo který neodpracoval v kalendářním měsíci pracovní dobu odpovídající stanovené týdenní pracovní době, se měsíční minimální mzda sníží úměrně k odpracované době. Naopak u zaměstnance se zkrácenou pracovní dobou se hodinová mzda úměrně zvyšuje.
Odměňování ve státní sféře čeká významné změny. Především se navrhuje zrušení již zmíněného institutu zaručeného platu, nejnižší možná přípustná úroveň platu má být stanovena na úrovni měsíční minimální mzdy podle § 111 zákoníku práce. Již nebude možné, aby zaměstnavatelé ve státní sféře dorovnávali úroveň zaručeného platu osobním příplatkem. V této souvislosti budou přepracovány platové tabulky. Plánuje se snížení na osm platových stupňů ze současných dvanácti, začátek přitom musí být vždy alespoň na úrovni minimální měsíční mzdy v souladu s upraveným § 111 zákoníku práce. Třídy mají být zachovány v současné podobě (šestnáct platových tříd). Aby nedošlo při případných následných změnách stupnic platových tarifů prováděcím právním předpisem k úplné nivelizaci platových tarifů, navrhuje se, aby minimální odstup sousedících platových tarifů činil nejméně 4 %.



 ČLÁNKY DO MAILU