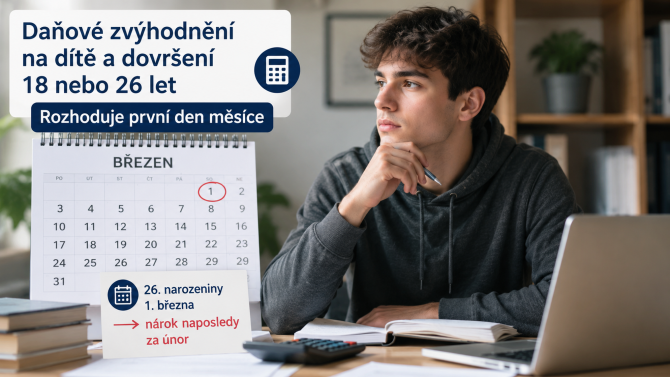
Nejvyšší správní soud v květnu 2025 potvrdil, že pokud dítě dovrší 26 let první den kalendářního měsíce, podmínka „do dovršení věku 26 let“ již na počátku tohoto měsíce splněna není. Daňové zvýhodnění tak náleží naposledy za předchozí měsíc.
Co se dozvíte v článku
Uplatnění slev na dani a daňového zvýhodnění
U zaměstnanců lze některé slevy na dani uplatňovat již v průběhu zdaňovacího období. Zpravidla se poskytují ve výši jedné dvanáctiny za každý kalendářní měsíc, na jehož počátku jsou splněny podmínky pro jejich uplatnění. Výjimkou z tohoto pravidla jsou základní sleva na poplatníka a daňové zvýhodnění na dítě.
- Základní sleva na poplatníka se vždy posuzuje v plné roční výši. Nedělí se na příslušné dvanáctiny ani za situace, kdy poplatník není po část roku výdělečně činný. Zaměstnanci ji samozřejmě mohou uplatnit již v jednotlivých měsících, ale v ročním zúčtování daní či v daňovém přiznání se vždy projeví jako roční sleva na dani.
- Daňové zvýhodnění na dítě se poskytne ve výši 1/12 již za měsíc, ve kterém se narodilo (jestliže byla tato skutečnost zaměstnancem doplněna do formuláře „Prohlášení k dani“), dále v měsíci, kdy začíná příprava zletilého dítěte na budoucí povolání (ve společně hospodařící domácnosti do věku 26 let), a v měsíci, kdy bylo dítě osvojeno nebo převzato do péče nahrazující péči rodičů.
V ostatních případech musí být podmínky splněny vždy k prvnímu dni daného kalendářního měsíce. Jestliže dojde v průběhu období ke změnám, zohlední je zaměstnavatel od měsíce následujícího. Zaměstnanec musí tyto změny doložit a doplnit do změnové tabulky prohlášení k dani do konce měsíce, v němž ke změnám došlo nebo v němž bylo o změnách rozhodnuto.
Daňové zvýhodnění a vyživované dítě do 26 let
Vyživovaným dítětem je nezletilé dítě žijící s poplatníkem ve společné domácnosti, včetně měsíce, kdy dovrší 18 let. Dále zletilé dítě do 26 let věku (včetně), kterému není přiznán invalidní důchod třetího stupně a soustavně se připravuje na budoucí povolání. Daňové zvýhodnění se vztahuje i na zletilé studující dítě ve společné domácnosti, které přestalo být u poplatníka z důvodu nabytí plné svéprávnosti nebo zletilosti v pěstounské péči. U dítěte se statusem zdravotně postižené osoby ZTP/P se daňové zvýhodnění zvyšuje na dvojnásobek.
Podmínky pro nárok na slevy se posuzují k začátku kalendářního měsíce. V případě dovršení 18 nebo 26 let v průběhu měsíce je možné započítat ještě měsíc, v jehož průběhu dítě tohoto věku dovršilo. Ovšem dovršení zmíněného věku 18/26 let první den v měsíci je situace jiná. Pří výkladu práva se obvykle vychází z ustanovení § 601 odst. 1 občanského zákoníku, kde se píše, že jestliže má právo nabýt určitý den, nabude nebo vznikne právě počátkem tohoto dne. Dítě tedy dovrší 18 nebo 26 let o půlnoci prvního dne v měsíci.
Výklad daňové správy potvrzen soudem
Jen na základě § 601 občanského zákoníku však ke konečnému výkladu dospět nelze. Dovršení věku 18/26 je podle aktuálního rozsudku Nejvyššího správního soudu 4 Afs 288/2023–52, ze dne 30.5.2025 třeba vykládat tak, že se jím rozumí časové ohraničení končící dnem předcházejícím dni dovršení věku 26 let. K dovršení věku 26 let přitom dochází na samém počátku (v 00:00 hodin) dne a měsíce, který se svým označením shoduje se dnem a měsícem narození osoby, k níž se daná podmínka vztahuje.
Spornou otázkou v tomto případě bylo, zda má žalobce nárok na uplatnění daňového zvýhodnění podle § 35c odst. 6 písm. b) zákona o daních z příjmů na vyživované dítě, které dne 1. 3. 2021 dovršilo 26 let, a to i za kalendářní měsíc březen 2021. Nejvyšší správní soud potvrdil, že nejen na základě jazykového, ale i logického výkladu vyplývá, že okamžik konce doby, pro kterou zákonodárce užil slova “do dovršení věku 26 let“, v případě osoby, která se narodila první den v kal. měsíci, nastává již uplynutím dne předcházejícího dni, který se svým označením shoduje se dnem a měsícem jejího narození. Tedy přede dnem dovršení daného věku. Jestliže se tedy dítě narodilo první den daného měsíce, a právě tento den dovršuje příslušný věk, což u 26 let Nejvyšší správní soud výslovně uvedl.
Příklady z praxe:
- Nestudující dítě ve společně hospodařící domácnosti dovrší věku 18 let dne 1. května. Daňové zvýhodnění uplatní jeden z rodičů naposled za měsíc duben (v dubnu bylo dítě nezletilé).
- Studující dítě (magisterské studium) dovrší 26 let dne 1. března. Daňové zvýhodnění se uplatní naposled za měsíc únor.
- Magisterské studium bylo ukončeno poslední státní zkouškou v průběhu dne 1. července. 1. srpna nastoupilo dosud vyživované dítě do zaměstnání. Daňové zvýhodnění a sleva na studium budou uplatněny naposled za měsíc červenec (dítě do 26 let ve společně hospodařící domácnosti má nárok na daňové zvýhodnění za měsíc následující po vykonání poslední státní zkoušky, pokud není po celý měsíc není výdělečně činno v zaměstnání s účastí na nemocenském pojištění nebo není vedeno v evidenci uchazečů o zaměstnání).
- Dítě bylo vyloučeno ze studia. Rozhodnutí o vyloučení nabylo právní moci dne 1. března. Daňové zvýhodnění je možné uplatnit naposled v měsíci únoru.
- Student ukončil studium na právnické fakultě v průběhu dubna, a to díky tomu, že nesplnil požadavky vyplývající ze studijního programu. V říjnu začal studovat na pedagogické fakultě. Primárně lze uplatnit daňové zvýhodní naposledy za duben a tři kalendářní měsíce následující (po měsíci, kdy byl student z vysokoškolského studia vyloučen). Tyto měsíce se považují za soustavnou přípravu na budoucí povolání, ovšem za podmínky, že první možný termín dítě nastoupí opět na vysokou školu. Pokud by studium bylo ukončeno 1. dubna, jedná se pouze o měsíce duben, květen a červen a dále od října. Podle § 14 odst. 2 písm. c) zákona o státní sociální podpoře se za soustavnou přípravu na budoucí povolání považuje doba od úspěšného nebo i neúspěšného ukončení studia na vysoké škole do dne, kdy se dítě stalo studentem téže nebo jiné vysoké školy, pokud studium bezprostředně navazuje (nejdéle však doba 3 kalendářních měsíců následujících po měsíci, v němž dítě ukončilo studium na vysoké škole).
Zaujal vás článek?
Odemkněte si celý text za jednorázových 30 Kč. Stačí zadat váš e-mail a v dalším kroku vše odsouhlasit.
Již jste zaplatili? Vložte, prosím, váš e-mail a my vám zašleme nový odkaz pro odemknutí



 ČLÁNKY DO MAILU